Світові ціни на вугілля різко падають на тлі послаблення ринків у Європі та Азії
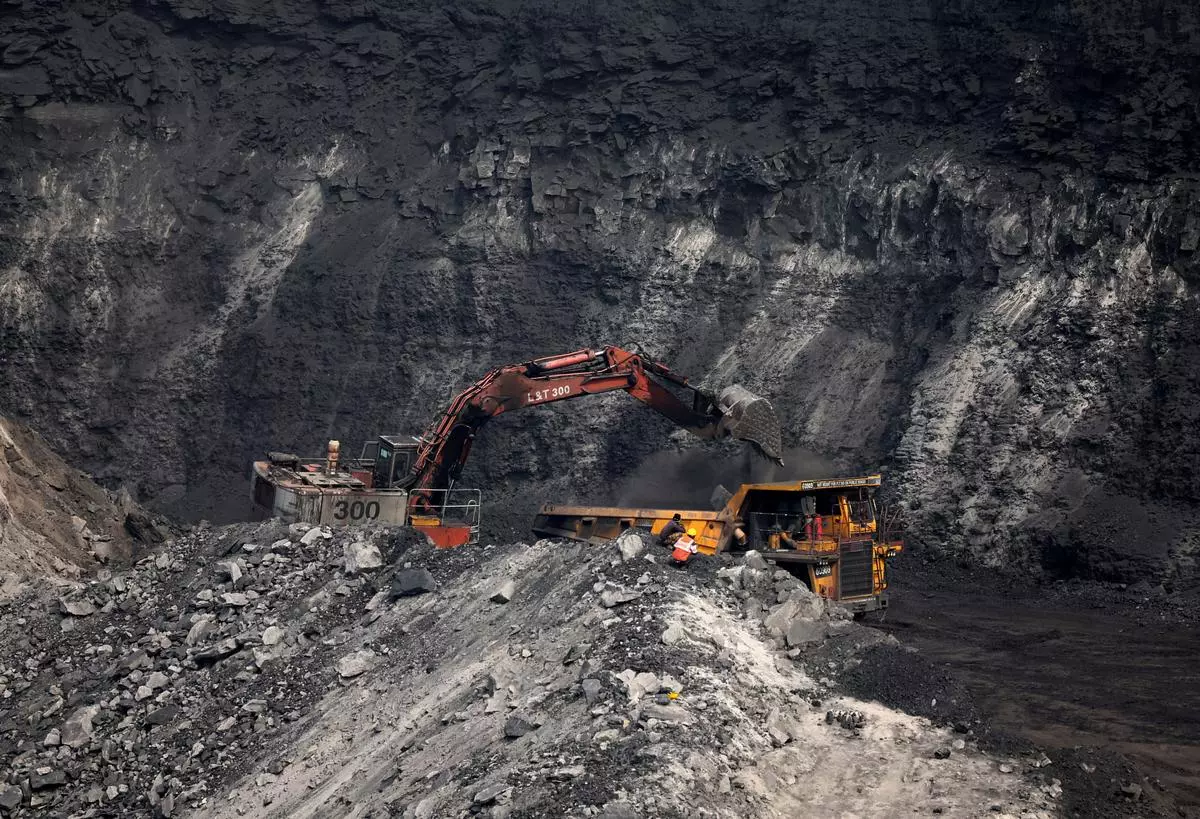
Протягом останнього тижня світові ціни на вугілля різко знизилися: на енергетичних ринках відбулася корекція, а котирування енергетичного вугілля в Європі, Південній Африці, Китаї та Австралії пішли на спад.
За минулий тиждень на вугільному ринку спостерігалося значне падіння цін. Європейські індекси стрімко впали; ціни на вугілля з ПАР та Індонезії знизилися; у Китаї вугілля подешевшало; в Австралії індекс для вугілля з високою теплотворною здатністю впав, тоді як котирування на вугілля для металургійної промисловості продемонстрували різноспрямовану динаміку.
Європейські індекси цін на енергетичне вугілля опустилися нижче 135 дол./т на тлі масового розпродажу активів на енергетичних ринках. Зниження цін на нафту (-17,3%) та газ (-14%) було зумовлене очікуваннями деескалації конфлікту на Близькому Сході. Цьому сприяло відновлення консультацій між США та Іраном за посередництва Катару й Пакистану, а також перемога Демократичної партії на проміжних виборах до Конгресу США, що посилила сподівання на зменшення військової присутності та можливе припинення блокади Ормузької протоки.
Крім того, верховний лідер Ірану схвалив переговори, спрямовані на врегулювання конфлікту. Водночас зберігається невизначеність: 2 листопада було завдано удару по іранському острову Кешм.
Котирування газу на хабі TTF знизилися до 1042,19 дол./тис. м³ (-96,08 дол./тис. м³ порівняно з попереднім тижнем). Загальний рівень заповненості підземних сховищ газу в ЄС становив 74,3% (-0,6 відсоткового пункту за тиждень), що на 8,6 відсоткового пункту нижче за показник минулого року (82,9%).
Ціна на вугілля з ПАР (висока теплотворна здатність, 6000 ккал/кг) впала нижче 128 дол./т, слідуючи за європейськими котируваннями, хоча це зниження було менш вираженим через форс-мажорні обставини на залізничній мережі та стабільний попит з боку Індії.
2 листопада через несприятливі погодні умови в регіоні Хайвелд (Highveld) на станції Ермело (Ermelo CTC) компанії Eskom стався збій у системі електропостачання. Це призвело до зупинки руху поїздів на кількох ділянках вугільної магістралі та порушило перевезення вантажів за маршрутом Огіс – Ермело – Фрайхейд (Ogies–Ermelo–Vryheid). 3 листопада залізничний оператор Transnet оголосив про настання форс-мажорних обставин щодо постачання енергетичного вугілля компанії Exxaro. Терміни відновлення постачання не уточнюються. Більшість учасників ринку оцінюють вплив цієї події як обмежений, оскільки подібні перебої в сезон дощів зазвичай тривають недовго.
Міністерство мінеральних ресурсів і нафтової промисловості Південної Африки повідомило, що жодна з чотирьох заявок, поданих у першому раунді тендеру на створення газових генеруючих потужностей обсягом 2 ГВт, не відповідала встановленим вимогам — насамперед через відсутність належних гарантій постачання газу.
Невдача на цьому тендері може призвести до того, що країна й надалі залежатиме від вугілля, а також ставить під сумнів можливість виведення з експлуатації вугільних генеруючих потужностей загальною потужністю 8 ГВт (зокрема на електростанціях Camden, Hendrina, Grootvlei та Arnot) до 2030 фінансового року, як це передбачено Комплексним планом використання ресурсів (IRP 2025).
У Китаї спотові ціни на вугілля (показник NAR 5500) у порту Ціньхуандао знизилися до 150 дол./т, оскільки очікується, що в листопаді провінція Шаньсі продовжить нарощувати обсяги видобутку. Проте обсяги виробництва можуть залишатися значно нижчими за рівень, що спостерігався до великої аварії в травні.
Останніми днями ринок отримав певну підтримку завдяки прогнозам похолодання на 6–10°C у більшості регіонів країни. Багато учасників ринку очікують помірного зростання цін на умовах FOB у середині листопада на тлі попиту на паливо для опалення в північному Китаї та обмеженої пропозиції, хоча довгострокові перспективи залишаються невизначеними.
За даними Китайського метеорологічного управління, зима буде нестабільною: у першій половині сезону в більшості регіонів очікуються різкі коливання температури, тоді як друга половина може виявитися значно теплішою за норму.
Запаси вугілля в 9 великих портах зросли до 25,66 млн тонн (+1,05 млн тонн порівняно з попереднім тижнем), тоді як запаси на 6 великих прибережних теплових електростанціях склали 14,59 млн тонн (без змін порівняно з попереднім тижнем).
Ціна на індонезійське вугілля (показник GAR 5900) опустилася нижче 124 дол./т, а вартість вугілля (показник GAR 4200) дещо знизилася — до рівня нижче 78 дол./т. Експорт вугілля з Індонезії стабілізується завдяки дощовій погоді, яка покращила умови для транспортування баржами на ключових річках.
Держава посилює контроль над експортом вугілля: згідно з новим документом, DSI (державна структура) тепер уповноважена керувати експортом стратегічних товарів, а з 1 січня 2027 року вона стане єдиним посередником в експортних операціях.
Міністр енергетики та мінеральних ресурсів Індонезії 2 листопада заявив, що країна планує постачати сировину, зокрема вугілля та ЗПГ (скраплений природний газ), в обхід транзитних країн, які, за його словами, отримують від цього додатковий дохід. Міністр також зазначив, що у 2025 році ціни на вугілля перебували на мінімальних рівнях, що обмежувало прибутки видобувних компаній та надходження до бюджету. Уряд запровадив правила, спрямовані на підвищення цінового індексу (HBA), проте їх не дотримуються, тому влада має намір застосувати квоти для регулювання видобутку та збалансування попиту й пропозиції. Очікується, що у 2026 році обсяг видобутку вугілля в країні становитиме 720 млн тонн — це більше за початкову квоту (600 млн тонн), але менше порівняно з показником 2025 року (790 млн тонн).
Водночас скорочення морських поставок може виявитися більш суттєвим: експорт енергетичного вугілля може знизитися приблизно до 445 млн тонн (на понад 50 млн тонн порівняно з попереднім роком) через обмеження, пов’язані з дозвільною документацією, зобов’язаннями щодо поставок на внутрішній ринок та логістикою.
Ціна на австралійське вугілля з високою теплотворною здатністю (6000 ккал/кг) опустилася нижче 149 дол./т, тоді як вугілля з показником 5500 ккал/кг подорожчало до понад 114 дол./т, відігравши частину падіння, що спостерігалося наприкінці жовтня.
Компанія Peabody Energy підвищила прогноз експорту енергетичного вугілля з Австралії на 2026 рік до 7,53–7,71 млн тонн (попередній прогноз — 7,17–7,71 млн тонн) на тлі зростання обсягів видобутку. У липні–вересні експорт компанії склав 1,81 млн тонн проти 2,54 млн тонн роком раніше; за дев’ять місяців показник сягнув 5,26 млн тонн (проти 7,08 млн тонн у січні–вересні 2025 року). Середня ціна реалізації експортної продукції в третьому кварталі зросла до 110,64 дол./т (84,37 дол./т роком раніше), а собівартість виробництва збільшилася до 62,37 дол./т (54,27 дол./т роком раніше).
Ціни на преміальне металургійне вугілля (HCC) та вугілля для пиловугільного вдування (PCI) рухалися в різних напрямках. Індекс австралійського металургійного вугілля HCC продовжив знижуватися, досягнувши 262 дол./т, тоді як ціна на вугілля PCI з низьким вмістом летких речовин, навпаки, підскочила до 205–206 дол./т.
На ринку знову обговорюють можливість збільшення поставок через китайсько-монгольський кордон, хоча поки що це впливає переважно на настрої: ф’ючерси на коксівне вугілля на Даляньській товарній біржі (DCE) впали ще на 2,5%. За деякими оцінками, Китай все ще відчуває дефіцит монгольського вугілля, і робити висновки зарано, доки не зростуть фактичні обсяги перевезень вантажівками; водночас деякі учасники ринку розглядають скорочення пропозицій як ознаку зниження цінових очікувань. Котирування на PCI підтримувалися стабільним попитом з боку Індії та обмеженою пропозицією російського матеріалу.