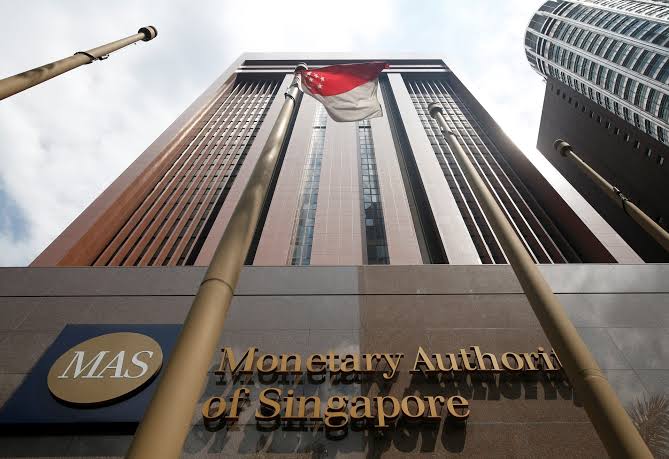
Денежно-кредитное управление Сингапура (MAS) призывает банки ограничить объемы финансирования или прекратить сотрудничество с клиентами, допускающими серьезные экологические нарушения, которые приводят к возникновению смога
Регулятор ожидает, что кредитные организации будут учитывать существенные экологические риски, связанные с деятельностью их клиентов и объемами предоставленных им средств.
По заявлению Денежно-кредитного управления Сингапура (MAS), банкам следует принимать «более решительные меры» в отношении клиентов, которые грубо нарушают природоохранное законодательство. К числу таких мер относятся ограничение объемов финансирования или полный разрыв деловых отношений.
В опубликованном в среду (28 октября) заявлении MAS подчеркивается, что банки должны «выявлять, оценивать, контролировать и отслеживать» значимые экологические риски, возникающие в ходе деятельности их клиентов — в частности, риски, связанные с загрязнением окружающей среды и вырубкой лесов.
В этой связи банкам рекомендуется принимать во внимание информацию, предоставляемую Национальным агентством по охране окружающей среды в рамках Закона о трансграничном загрязнении воздуха (Transboundary Haze Pollution Act).
Эти рекомендации прозвучали на фоне усиления контроля за компаниями, причастными к возникновению смога в регионе. Ранее старший министр К. Шанмугам призвал руководство сингапурских компаний, предположительно связанных с деятельностью, провоцирующей появление смога, провести оценку своих операционных процессов и цепочек поставок.
В начале октября, в разгар кризиса, вызванного смогом в Сингапуре, местные банки заявили о готовности сократить финансирование или прекратить сотрудничество с недобросовестными компаниями. В основе такого подхода лежит принцип «нулевой терпимости» к практике выжигания растительности и вырубке лесов со стороны клиентов, получающих банковское финансирование.
В MAS отметили, что «поддерживают четкую позицию местных банков в отношении практики выжигания земель и приветствуют их готовность принимать жесткие меры там, где это необходимо».
Регулятор ожидает, что банки будут «принимать надлежащие меры» для снижения повышенных экологических рисков. К ним могут относиться установление дополнительных условий, пересмотр параметров финансирования, ограничение дальнейшего кредитования или пересмотр отношений с клиентом.
Если деятельность клиента может быть связана с возникновением смога, банку следует вступить с ним в диалог и получить исчерпывающую информацию о его роли и степени участия. В частности, необходимо выяснить, приняты ли достаточные меры для предотвращения, выявления и тушения пожаров, пояснили в MAS.
В сложившейся ситуации финансовый регулятор дополнительно разъяснил свои надзорные требования к банкам. Эти требования изложены в «Руководстве по управлению экологическими рисками» (выпущено в 2020 году) и «Руководстве по планированию перехода к устойчивому развитию» (опубликовано в марте 2026 года).
В руководящих принципах по управлению экологическими рисками Денежно-кредитное управление Сингапура (MAS) отмечает, что совет директоров и высшее руководство играют ключевую роль в интеграции экологических аспектов в систему оценки склонности банка к риску, а также в его стратегии и бизнес-планы — как на краткосрочную, так и на долгосрочную перспективу.
Банку также следует разработать систему управления экологическими рисками, которая позволит осуществлять этот процесс «систематично и последовательно», а также выявлять существенные экологические риски — как на уровне отдельных клиентов, так и на уровне всего портфеля.
По заявлению MAS, оценка экологических рисков должна быть неотъемлемой частью процесса анализа каждого клиента при предоставлении кредитных продуктов или проведении операций на рынках капитала — особенно в тех секторах, где уровень экологических рисков повышен.
В документе указано, что сделки, сопряженные с более высокими экологическими рисками, должны подлежать процедуре углубленной комплексной проверки (enhanced due diligence). Она может включать посещение объектов клиента, а также проведение дополнительной экспертизы силами штатных специалистов или внешних консультантов, обладающих соответствующими знаниями в области экологических рисков.
Кроме того, банки должны не реже одного раза в год раскрывать информацию о своем подходе к управлению экологическими рисками в форме, которая будет «понятной и значимой» для всех заинтересованных сторон.