Банк Англии проводит консультации по вопросу использования безотзывных банковских гарантий в качестве обеспечения для внесения первоначальной маржи
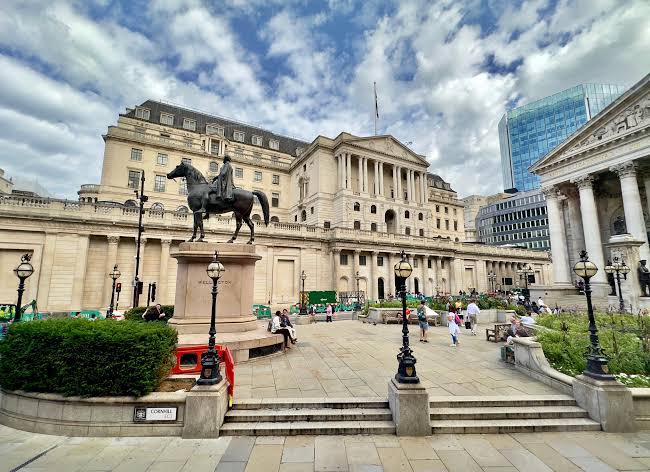
Банк Англии опубликовал консультационный документ, посвященный обновлению правил, которые позволят центральным контрагентам (ЦК) принимать безотзывные банковские гарантии (letters of credit, LOC) в качестве обеспечения. В документе также описываются меры по снижению рисков, которые ЦК должны будут внедрить, если решат принимать данный вид обеспечения.
Речь идет исключительно об обеспечении для внесения первоначальной маржи (initial margin); использование банковских гарантий для покрытия вариационной маржи (variation margin) не рассматривается. Согласно действующим правилам, в качестве обеспечения для первоначальной маржи допускается использование гарантий центральных банков, однако на практике участники рынка при осуществлении централизованного клиринга прибегают к ним крайне редко.
В общем понимании банковская гарантия представляет собой безотзывное право бенефициара получить от банка-эмитента денежную выплату на заранее определенную сумму. В контексте централизованного клиринга банковская гарантия обязывает банк-эмитент покрыть — в пределах установленного лимита — неисполненные обязательства участника-дефолтера по внесению маржи в пользу центрального контрагента.
Банк Англии отмечает, что решение о том, какие именно активы принимать в качестве обеспечения, остается за самими центральными контрагентами и должно быть закреплено в их внутренних правилах. Кроме того, нефинансовые участники рынка, которые воспользуются данной возможностью, по-прежнему несут ответственность за управление собственной ликвидностью. От них ожидается поддержание высоких стандартов управления рисками, гарантирующих способность выполнять маржинальные требования в различных рыночных условиях, в том числе в периоды стресса.
Тем не менее, допуск банковских гарантий может снизить нагрузку на ликвидность компаний, позволяя покрыть часть или весь объем их обязательств по первоначальной марже. В обычных условиях это означает, что компаниям требуется меньше денежных средств для выполнения маржинальных требований. Данное преимущество сохраняется и в периоды рыночного стресса, когда компании могут продолжать использовать имеющиеся у них банковские гарантии.