Спад у секторі дата-центрів вплине на банківські комісійні доходи раніше, ніж на кредитні портфелі
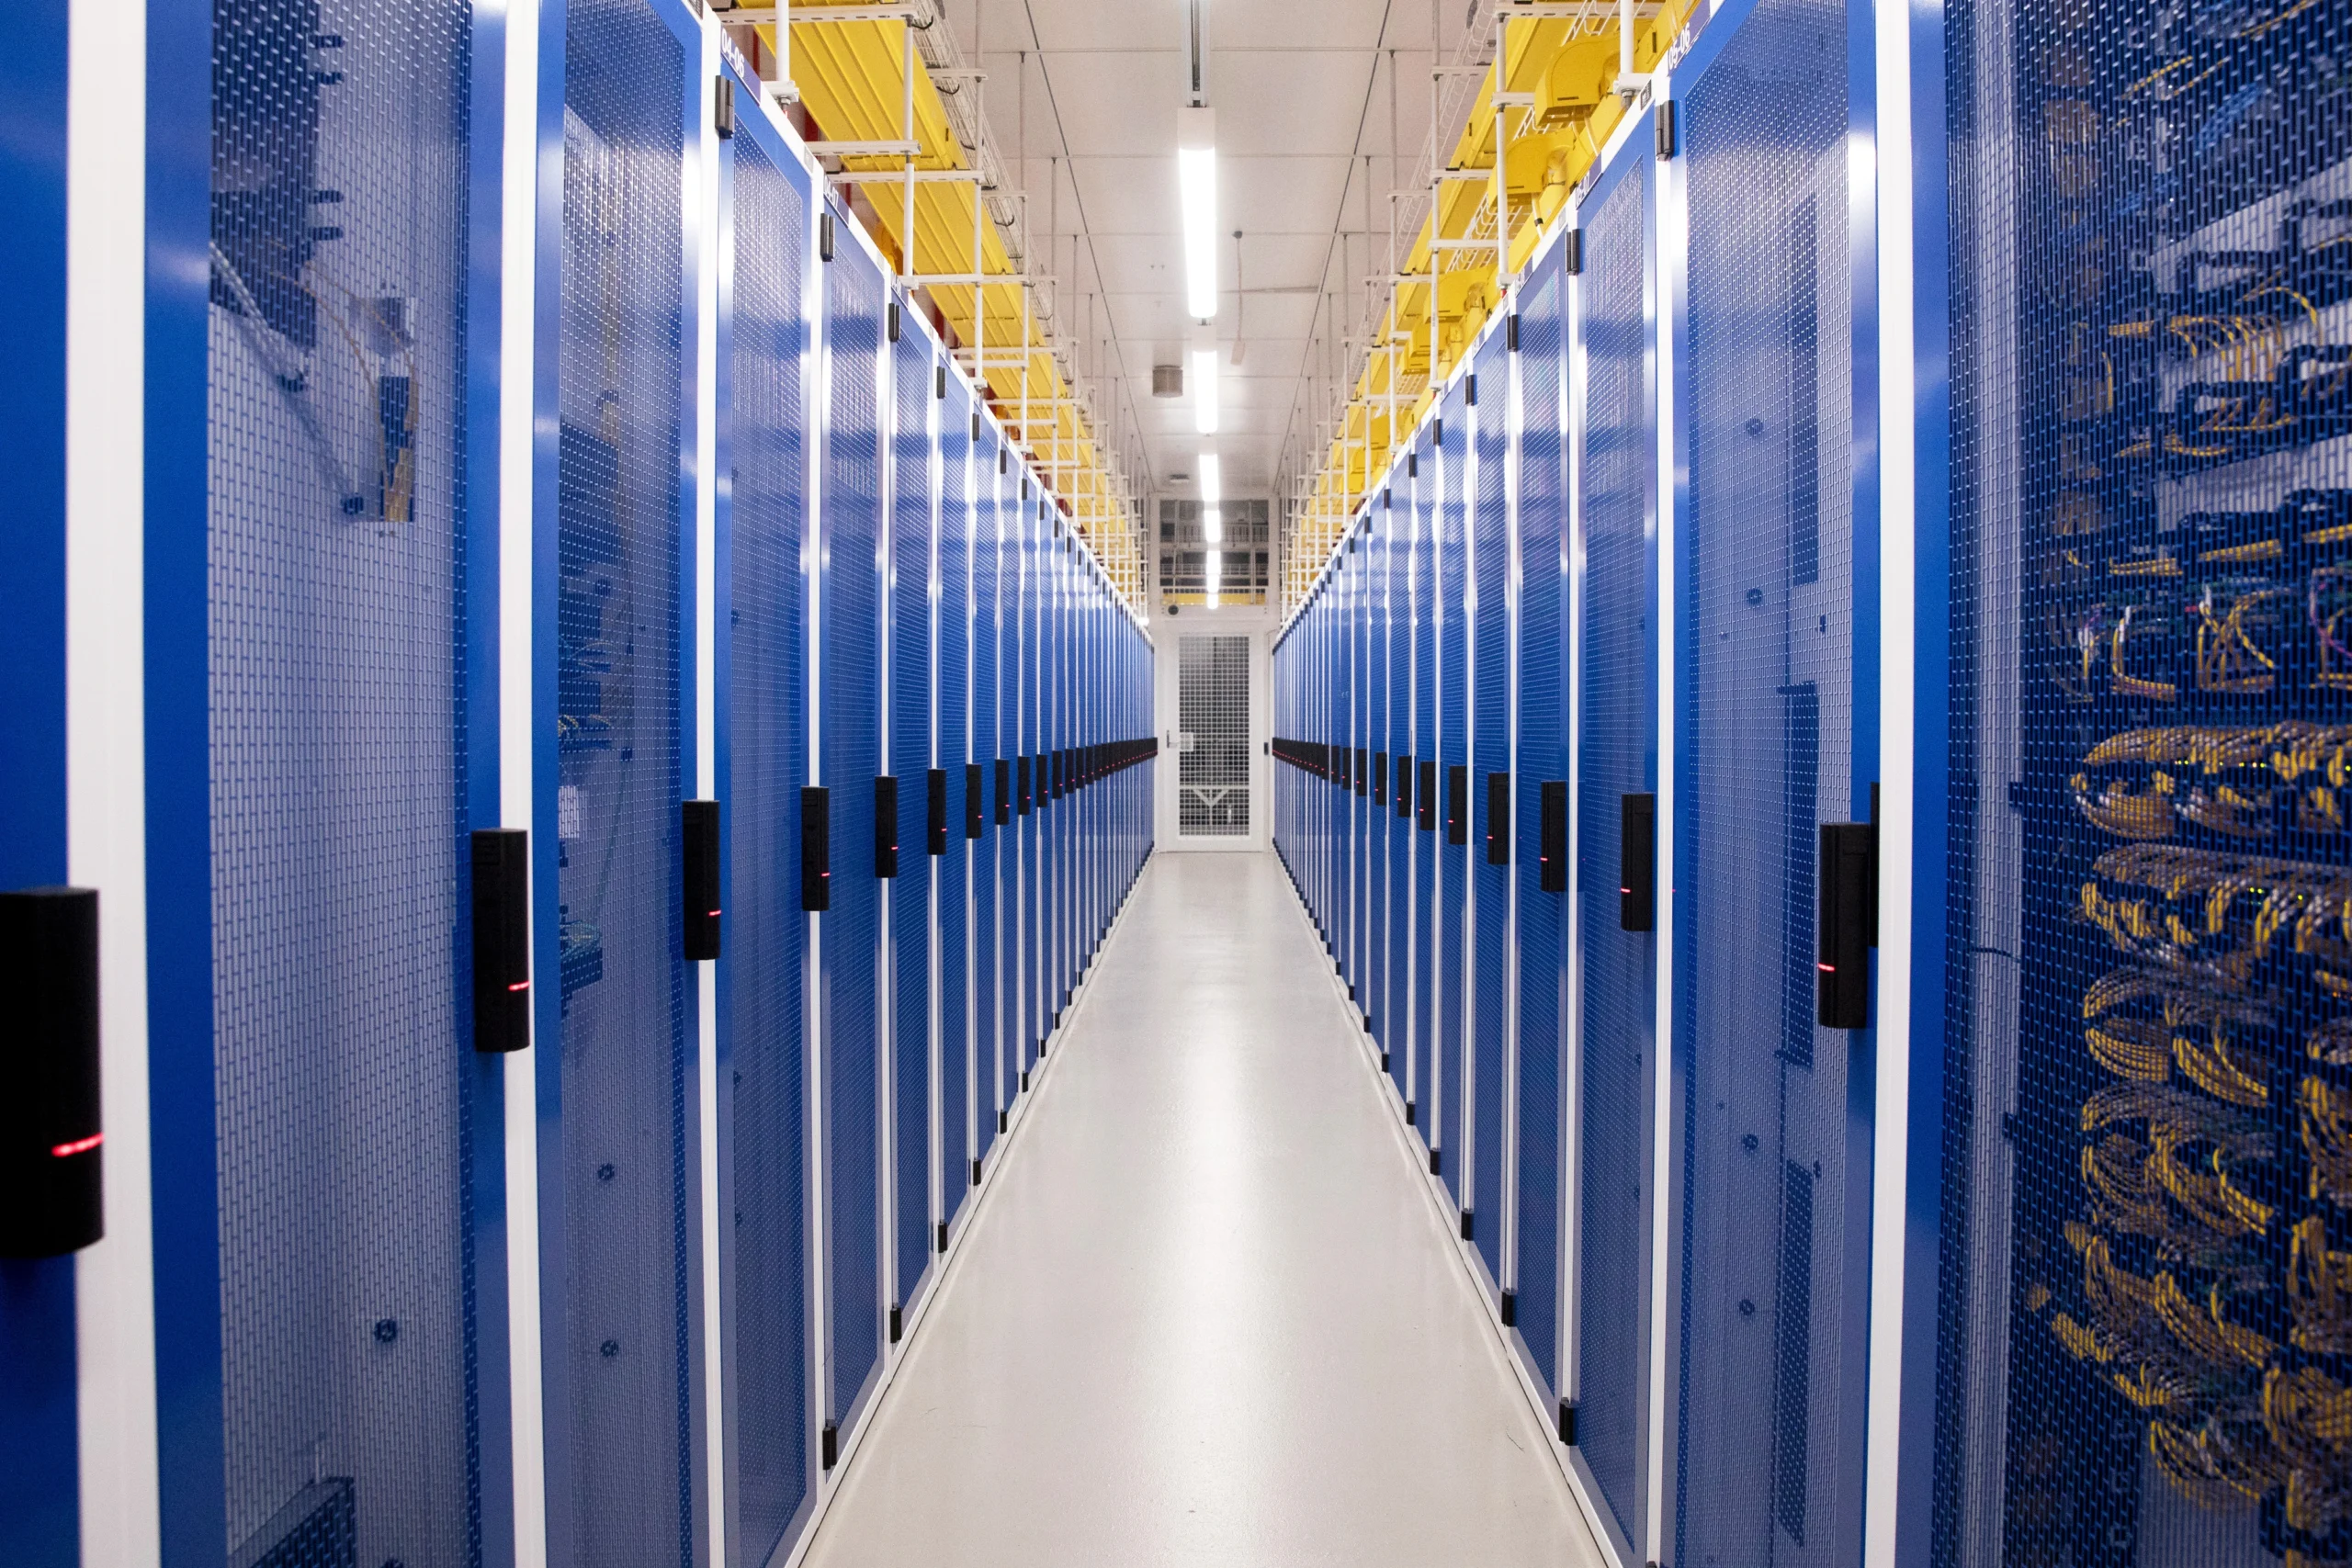
За даними CreditSights, японські та сінгапурські банки мають незначну експозицію (ризикову присутність) у сферах дата-центрів та штучного інтелекту (ШІ).
Як повідомляє CreditSights (компанія групи Fitch Solutions), банки в Азії — зокрема японські та сінгапурські — мають обмежену залученість у сектори дата-центрів та штучного інтелекту (ШІ). У разі виникнення ризиків вони, найімовірніше, вплинуть на обсяг отримуваних доходів, а не призведуть до кредитних збитків.
Згідно зі звітом, опублікованим 16 листопада 2026 року, частка дата-центрів у кредитному портфелі банківських груп MUFG та Sumitomo Mitsui Financial Group (SMFG) становить менше 2%. При цьому SMFG наразі обмежує обсяги кредитування в цьому сегменті.
У звіті також зазначається, що для банків Mizuho та Nomura цей показник є ще меншим.
У сінгапурських банків рівень залученості вищий: фінансування дата-центрів становить від 3% до 5% від загального обсягу їхніх кредитних портфелів.
У CreditSights відзначили, що фінансові регулятори та центральні банки починають посилювати контроль за зв’язками між фінансовою системою та сферою ШІ, а також за новими ризиками, що виникають на їхньому перетині. Крім того, спостерігається зростання кількості запитів від клієнтів щодо того, наскільки банки пов’язані зі сферами ШІ та дата-центрів.
За оцінкою CreditSights, на даному етапі вплив ШІ та дата-центрів на банки стосується переважно отримання доходів (зокрема, у сфері ринків капіталу), де банки виступають здебільшого в ролі андеррайтерів або посередників в операціях із капіталом.
«Банки, що мають потужні платформи для організації та розміщення фінансових інструментів, мають найкращі можливості для отримання комісійних доходів протягом наступних років. Водночас деякі банки в поточному кварталі визнали, що темпи інвестування можуть бути нестабільними», — зазначають у CreditSights. Серед причин такої нестабільності експерти називають настрої ринку, політичні чинники, рівень відсоткових ставок і вартість капіталу, а також питання, пов’язані з енергопостачанням та його вартістю.
CreditSights попередила, що андеррайтинг може перетворитися на балансовий ризик, якщо угоди не будуть розподілені так швидко, як очікувалося.
Уповільнення, найімовірніше, спочатку проявиться у повільнішому зростанні комісій, а не у кредитних збитках, додала компанія.
CreditSights зазначила, що вплив другого та третього порядку пов’язаний з ризиками рецесії, повільнішим зростанням кредитування та повільнішим споживчим кредитуванням.
«Інвестиції у штучний інтелект були основним рушієм зростання ВВП, тому серйозне уповільнення створює ризик рецесії, а також повільніше зростання кредитування та гіршу якість активів у будь-якому місці ланцюжка поставок штучного інтелекту», – написала CreditSights.
Більш стійкий спад у сфері штучного інтелекту може призвести до зменшення кредитного плеча на ринках, додала компанія.